[한화證 보고서]동아제약,유한양행,한미약품 톱픽스
한화증권은 내년 제약산업 투자전략으로 △ 구조조정의 수혜가 예상되는 상위제약사 △ 개량신약 및 신약개발 능력을 가진 제약사 △ 해외부문의 성장동력을 가진 제약사라는 조건에 적합한 회사를 선별 매수하는 것이 유망할 것이라고 전망했다.
정효진 한화증권 애널리스트는 28일 보고서에서 "과거의 방식으로는 수익확보가 어려워지는 방향으로 제약업종의 환경이 변화하고 있다"며 "개량신약을 통해 가격방어를 하거나 신약개발을 하거나 해외로 진출해야만 살아남을 수 있을 것"이라고 말했다.
정 애널리스트는 내년도 유망할 것으로 예상되는 제약 종목으로동아제약(88,500원 ▲600 +0.68%),유한양행(80,000원 ▼1,700 -2.08%),한미약품(41,400원 ▼850 -2.01%)을 꼽았고 녹십자와 종근당도 좋은 성과를 올릴 가능성이 크다고 예측했다.
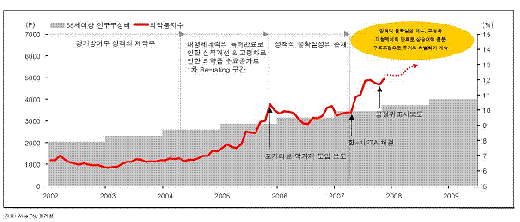
내년도 제약업종은 약가비 억제 등 정책변화에도 불구 고령화와 구조조정을 통한 양호한 성장세를 보일 것으로 전망했다.
정 애널리스트는 "정부의 약제비 억제정책이 계속되면서 최근 몇 년과 같은 고성장은 어려울 것으로 예상된다"면서도 "고령화라는 필연적인 변화에 따라 의약품 수요증가는 계속될 것으로 판단되며 정부주도의 정책적 변화들은 제약산업의 구조조정을 앞당기면서 상위제약사의 성장을 가속화시킬 것으로 기대된다"고 설명했다.
이에 따라 연구개발(R&D)능력을 가진 대형제약사에 선별적으로 접근하는 전략이 필요하다는 것이 그의 주장이다.
한편, 한화증권은 한-미FTA, 특허만료의약품 약가인하 등의 영향이 가시화 되는 가운데 약가재평가 제도 등을 활용한 정부의 약제비 억제정책 역시 일관성을 갖고 진행될 것으로 보인다는 입장이다. 정 애널리스트는 현재 700여개 제약사가 난립하고 있는 국내 제약산업은 중소제약사들이 수익성을 방어하기 어려운 환경으로 변화하고 있다고 전망했다. 결국 중소제약사들의 터전은 고스란히 상위제약사의 몫이 될 가능성도 크다는 것.
지금까지 제약사들은 그저 다국적사들의 오리지널 품목의 특허가 만료되기를 기다렸다가 똑같은 성분을 가진 제네릭을 출시하여 영업력을 통해 판매해 왔다. 몇몇 의사들을 독려해 일정수준 이상의 처방량을 확보하면 수익이 보장됐기 때문이다. 이같은 방식으로 살아 남았던 중소형제약사들의 입지는 점점 더 좁아질 것이라는 것이 정 애널리스트의 전밍이다.