

[머니디렉터]염명훈 키움증권 금융상품 영업팀장

2016년 병신년(丙申年) 새해가 한 달 앞으로 다가 왔다. 새해 재테크를 계획해 보자. 2016년 재테크 키워드를 ‘절세, 자산배분’으로 정하고 다음과 같이 관련된 내용을 정리했다.
첫째, 재테크에 있어서 절세 및 투자비용 절약이 더욱 중요하게 부각될 전망이다. 한국은행 기준금리가 올해 3월에 처음으로 1%대로 진입한 이래 저금리 기조는 지속될 전망이다. 저금리는 일반적으로 투자에 대한 기대수익률을 낮추는 효과가 있다. 따라서 저금리 상황에서는 세금과 수수료 등 투자비용이 투자수익에서 차지하는 비중이 높아지게 된다.
저금리로 인해 마땅한 투자처를 찾지 못하는 투자자에게 신규 절세상품이 도입된다는 반가운 소식이 있다. 금융당국은 비과세 해외주식형 펀드와 만능통장으로 일컬어지는 ISA(individual savings account: 개인종합자산관리계좌)를 내년 도입할 예정이다.
해외주식 비과세 펀드 관련 해외주식을 60% 이상 담고 있는 해외펀드에 대하여 매매차익은 물론 환차익까지 비과세 혜택이 주어질 예정이다. ISA는 예금, 펀드, ELS(주가연계증권) 등 다양한 금융상품을 한 계좌로 통합해 운용·관리하며 그 수익금에 대해 비과세 혜택을 받을 수 있는 상품이다.
세액공제, 과세이연, 저율과세라는 절세효과와 노후준비라는 두 마리 토끼를 잡을 수 있는 연금펀드는 전통의 절세 상품으로 그 위치를 굳건하게 지킬 것으로 생각된다.
투자수익률에 영향을 미칠 수 있는 펀드 판매사별 투자비용의 차이를 구별할 수 있는 투자자라면 추가 수익률을 올릴 수 있다. 만약 금융기관 지점에서 1년에 3번 펀드를 갈아타는 투자자는 선취판매수수료만 3% 수준으로 발생할 수 있다. 하지만 특정 온라인 증권회사(예를 들어 키움증권)는 전 펀드에 선취판매수수료와 후취판매수수료가 없다. 또한 온라인으로 가입할 때 펀드 판매보수 역시 낮게 적용 받을 수 있다.
둘째, 자산배분전략이 중요하다. 자산배분전략은 주식형펀드, 채권형펀드, 부동산펀드로 일정한 비중으로 나눈 후, 각 유형별 내에서도 수개의 펀드로 나누어서 투자하는 것이다. 언제 무엇을 투자할 지를 결정하는 투자방법으로 지속적인 수익을 올리는 것은 쉽지 않다.
독자들의 PICK
지금 2,255명 읽는 중
대부분의 투자설명서 상의 투자 유의문구에 “과거 실적은 미래 실적을 보장하지 않습니다”고 기재돼 있으며 이 말은 대부분의 경우 맞다. 따라서 주식형펀드, 채권형펀드, 부동산펀드를 활용하여 자산을 일정한 비중으로 분산투자 및 적립식투자 그리고 리밸런싱하는 자산배분전략이 필요하다. 분산투자의 필요성의 예를 들어 보자. 한국, 미국, 중국, 일본의 주가지수에 지난 3년간 투자했다고 가정하고 각 국가별 투자수익률은 <표 1>과 같다.
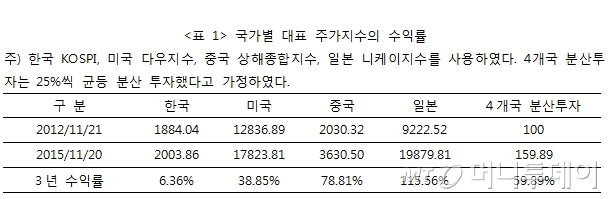

만약 지난 3년간 한국 주식시장(6.36%)에만 투자한 투자자라면 미국(38.85%), 중국(78.81%), 일본(115.56%)에 투자한 투자자보다 수익률이 낮을 것이다. 그렇다면 향후 3년은 어느 국가의 투자수익률이 높을까? 과거의 실적은 미래 실적을 보장하지 않는다는 말처럼 사실 잘 모른다. 그래서 분산투자가 필요하다.
<표 1>에서 보는 바와 같이 한 국가에만 투자하는 것이 아니라 4개 국가에 25%씩 나누어 투자한 투자자의 손익은 위험 대비 만족스러울 수 있다. 이처럼 위험 대비 기대수익률의 안정성이 높다는 것이 분산투자의 장점이다.
30년간 13% 이상의 연평균 수익률을 올린 것으로 유명한 예일대학교 기금운용 CIO인 데이비드 스웬슨은 주식펀드, 채권펀드, 부동산펀드을 5:3:2의 비중으로 나누어서 기금운용을 했다고 한다. 하지만 좀더 보수적인 투자자라면 주식형펀드 비중을 30% 이하로 하는 것이 필요하다.