

전분기 대비 21조 급증… 초저금리 차주 상환부담 늘어
'장기·고정금리 TF' 중단… "MBS·커버드본드 활성화"
올해 4분기 금리 변동을 앞둔 은행권 주택담보대출 잔액이 165조원에 달하는 것으로 나타났다. 코로나19 당시 저금리로 주택을 구매한 차주들의 금리 재산정 시기와 최근 금리 상승세가 맞물리면서 가계의 원리금 상환 부담이 눈덩이처럼 불어날 수 있다는 우려가 나온다.
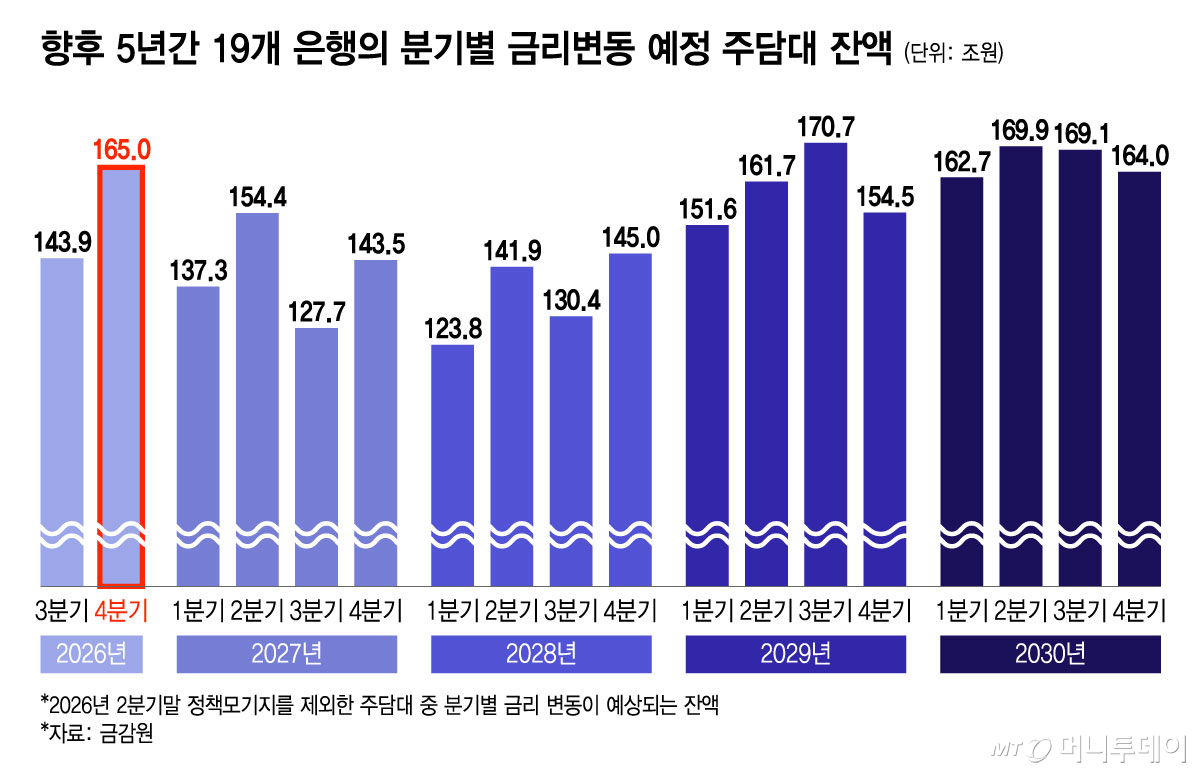
7일 국회 정무위원회 소속 한창민 사회민주당 의원실이 금융감독원에서 제출받은 자료에 따르면 국내 19개 전체 은행의 정책모기지를 제외한 주담대 가운데 올해 4분기 금리가 변동될 예정인 대출 잔액은 165조원으로 집계됐다. 3분기 143조9000억원보다 21조1000억원 늘어난 규모다.
금리 재산정을 앞둔 주담대는 앞으로도 매 분기 120조원을 상회한다. 내년 1분기 137조3000억원, 2분기 154조4000억원, 3분기 127조7000억원, 4분기 143조5000억원이다. 2028년엔 분기별 123조~145조원, 2029년엔 151조6000억~170조7000억원 규모가 금리변동을 맞는다. 2030년엔 162조7000억원에서 169조9000억원까지로 규모가 급격히 늘어난다.
특히 코로나19 당시 초저금리로 주택을 구입한 차주들의 금리조정 시기가 돌아오면서 상환부담이 커질 전망이다. 한국은행 예금은행 가중평균금리 기준 주담대 금리는 2021년 2분기 2.70%에서 올해 2분기 4.26%로 1.56%포인트 올랐다. 올 4분기 금리변동 예정액 165조원이 모두 당시 취급된 5년 주기 대출이라고 가정할 경우 30년 만기 원리금균등상환 기준 원리금 부담이 월 1434억원, 연간 1조7212억원 늘어나는 셈이다.
문제는 주담대 차주가 금리변동 위험에 고스란히 노출되는 대출구조가 지속된다는 점이다. 금감원에 따르면 올 2분기 정책모기지를 제외한 은행권 신규 주담대 41조5000억원 가운데 변동형은 36조3000억원으로 87.5%를 차지했다. 순수고정형은 4조3000억원(10.4%), 혼합형(고정형)은 1조원(2.4%)에 그쳤다. 2분기말 전체 주담대 잔액(767조원)에서도 변동형이 497조1000억원으로 64.8%에 이른다.
정부는 2011년 이후 가계부채의 질적 구조 개선을 위해 고정금리 주담대 확대를 추진해왔다. 금융위원회는 지난해 별도의 장기·고정금리TF(태스크포스)까지 꾸려 5월30일 첫 회의를 열었으며 지난달 가계부채 점검회의에선 금융위가 은행권의 장기 고정금리 주담대 출시를 촉구했다. 그러나 금융위는 최근 TF 진행상황을 묻는 의원실 질의에 "장기 고정금리TF는 가동하지 않으며 현재 내부검토 중"이라고 답했다.
독자들의 PICK!
은행이 장기·고정금리 주담대 공급을 꺼리는 배경에는 자금조달 구조가 있다. 단기로 자금을 조달하는 은행이 20~30년간 대출금리를 고정하면 금리상승에 따른 위험을 떠안아야 하기 때문이다. 금융위가 한국금융연구원에 의뢰한 연구용역에서도 장기·고정금리 주담대는 금리 상승기 차주의 상환부담과 은행의 신용위험을 낮출 수 있지만 은행의 조달비용과 금리위험 부담 탓에 공급이 저조하다고 분석했다.
금융연구원은 장기·고정금리 공급을 늘리기 위한 해법으로 MBS(주택저당증권)와 커버드본드 활성화를 제시했다.
단기적으로는 주택금융공사를 통한 MBS 유동화를 확대하고 중장기적으로는 은행이 주담대 등을 담보로 커버드본드를 발행해 장기자금을 조달하는 시장을 키워야 한다는 것이다. 실제 주택금융공사도 장기·고정금리 주담대 공급을 위해 은행의 커버드본드에 지급보증을 제공하고 있으며 지난 4월 기준 9개 은행과 관련 협약을 맺었다.
한 의원은 "정부가 여러 차례 장기·고정금리 주담대를 확대하기 위해 노력했지만 번번이 실패했다"고 강조하고 "금리변동 리스크를 차주에게 떠넘기는 변동금리 대출 비중을 낮추기 위해 MBS·커버드본드 발행 확대 등 정책적 노력을 다해야 한다"고 밝혔다.