특수사업부문 3600억에 인수, K2전차 본체 넘어 주포 생산
가격경쟁력·현지화 강화 기대… 위아는 '모빌리티' 집중 전략
현대로템이 현대위아의 방산사업을 품는다. 현대로템은 K2전차 주포 생산라인까지 확보해 방산분야 수직계열화를, 현대위아는 미래 모빌리티(이동성) 사업 집중을 노릴 수 있게 됐다.
현대위아는 19일 이사회를 열어 특수사업부문을 현대로템에 양도키로 결정했다고 공시했다. 현대로템의 해당 사업부문 인수가격은 3583억8600만원이다. 양도대상은 특수사업부의 영업자산과 부채 등 사업 일체다. 대금은 현금으로 받으며 거래종결 기한은 내년 3월31일이다.
양도가액은 특수사업부 영업가치 4800억원에서 임대차 대상 토지·건물 1170억원 등을 뺀 금액이다. 부동산은 양도대상에서 제외됐다. 외부평가를 맡은 EY한영회계법인은 DCF(현금흐름할인모형)를 적용, 사업부 가치를 3886억~4833억원으로 평가했다. 평가기준일인 지난해 말부터 거래종결일까지 순자산 변동분에 따라 최종금액은 조정될 수 있다.
이 사업부는 1976년 회사 설립 때부터 이어온 현대위아의 모태사업이다. K9자주포 포신과 K2전차 주포 등 대구경 화포를 주력으로 생산한다. 지난해말 기준 매출은 3931억원, 자산은 3549억원으로 각각 회사 전체의 4.6%, 5% 수준이다.
K2전차를 만드는 현대로템 입장에선 현대위아 특수사업부문 인수로 수직계열화가 가능해졌다. K2전차 본체와 주요 무기인 주포 모두 생산 가능한 기업으로 업그레이드되는 것이다. 가격경쟁력 확보, 현지화 품목확대 등의 효과가 기대된다. 현대로템은 현대위아 특수사업부 인력 전체를 고용승계할 예정이다.
K2전차는 명실상부 현대로템의 대표 수출무기로 자리잡았다. 현재 국내에선 △1차 양산 100대 △2차 양산 106대 △3차 양산 54대 총 260대가 운용된다. 4차 양산물량 150대도 생산이 진행 중이다. 여기에 폴란드 1차 계약물량 180대를 더하면 약 440대의 K2전차가 국내외에서 운용된다. 폴란드와의 계약규모는 1·2차 계약을 합쳐 전차 360대와 계열전차 81대를 포함한 총 441대에 달한다. 이를 기반으로 중동(이라크) 동유럽(루마니아) 남미(페루) 등 시장공략도 추진한다. 현대위아 특수사업부문 인수는 이같은 추세에 날개를 달아줄 것으로 기대된다.
현대위아는 이번 거래를 미래 모빌리티 사업에 집중하기 위한 포트폴리오 재편이라고 설명했다. 확보한 자금은 신사업 투자에 쓸 계획이다. 지난해 7월엔 공작기계 사업을 약 3400억원에 매각한 현대위아다. 배터리·모터 등의 온도를 조절하는 열관리 시스템, 물류로봇, 무인주차로봇 등 산업용 로봇을 새로운 성장동력으로 육성할 것으로 보인다.
독자들의 PICK
지금 521명 읽는 중
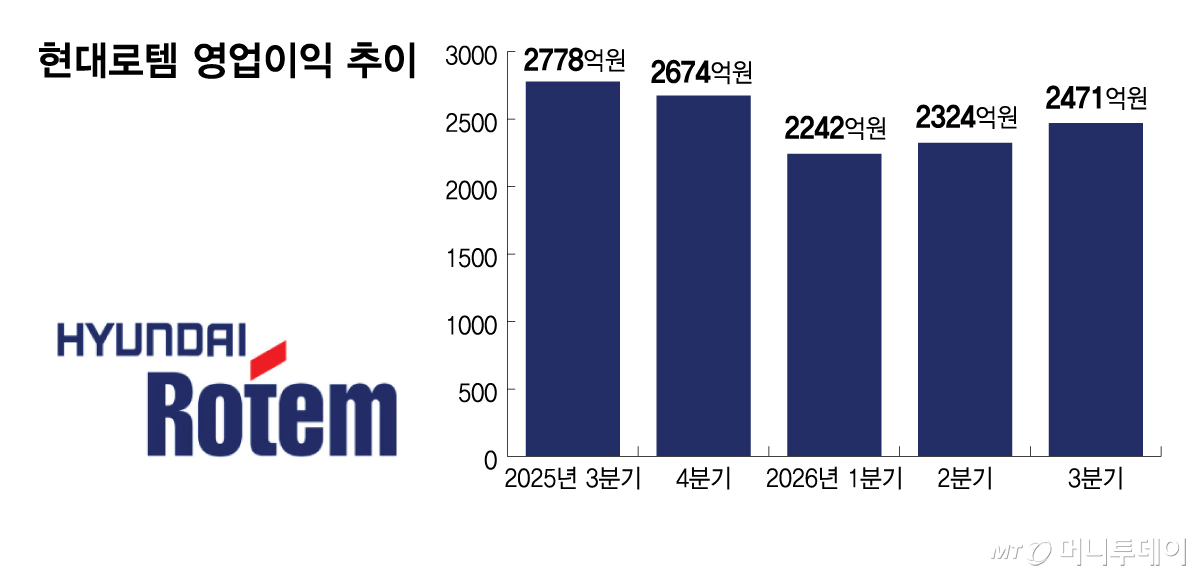
한편 현대로템은 지난 3분기에 매출 1조6207억원, 영업이익 2471억원을 기록했다고 이날 공시했다. 전년 동기 대비 매출은 0.1% 늘었고 영업이익은 11.0% 줄었다. 영업이익률은 15.3%에 달했다.
지난 3분기말 기준 수주잔액은 29조1420억원이다. 사업부문별 수주잔액은 △AD&RH(에어로스페이스, 디펜스&로봇, 수소)부문 9조5228억원 △RS(레일&시스템)부문 19조310억원 △EP(에코플랜트)부문 5882억원으로 집계됐다.
현대로템 관계자는 "방산 수출물량 지속생산에 따라 견고한 매출성장을 이어갔다"며 "수출 다변화를 추진해 중장기적인 성장을 지속할 계획"이라고 말했다.