[정치에 막힌 IPO]④SK하이닉스 "기존 시설로는 수요 대응 한계, 미국 내 신규 생산 시설 확보 필요"
SK하이닉스(1,275,000원 ▼2,000 -0.16%)가 솔리다임의 기업공개(IPO) 검토를 중단하면서 생산능력 확충을 위한 투자재원 확보가 과제로 떠올랐다. 중복상장에 따른 주주가치 훼손 우려는 덜었지만, 대체 자금 조달에 따른 비용과 주력 사업의 투자재원 배분을 함께 따져야 하는 상황이다. AI(인공지능) 데이터센터용 저장장치 수요가 늘고 중국 YMTC(양쯔메모리테크놀로지스)의 추격도 빨라지고 있어 투자를 미루기도 어렵다.
SK하이닉스는 손자회사 솔리다임의 IPO와 상장 전 투자 유치(프리 IPO) 검토 중단을 발표하면서도 "기존 생산시설만으로는 증가하는 수요 대응에 한계가 있다"며 "미국에 근거를 둔 솔리다임은 미국 내 신규 생산시설 확보가 필요한 상황"이라고 했다.
AI 데이터센터용 eSSD(기업용 솔리드스테이트드라이브) 수요 급증이 추가 생산시설 확보 필요성을 한층 뚜렷하게 한 배경이다. 시장조사업체 옴디아에 따르면 솔리다임이 전 세계 낸드(NAND) 생산능력에서 차지하는 비중은 약 6%다. 솔리다임은 생산능력을 늘리기 위해 기존 클린룸의 잔여 공간을 최대한 활용하고 있다.
IPO를 통한 외부 자본 조달 경로가 막히면서 솔리다임은 증설 재원을 다른 방식으로 확보해야 한다. 신규 반도체 생산시설에는 막대한 자금이 필요하다. SK하이닉스가 최근 충북 청주에 건설하기로 한 낸드 생산시설 M17의 경우 투자액만 19조1000억원에 이른다.
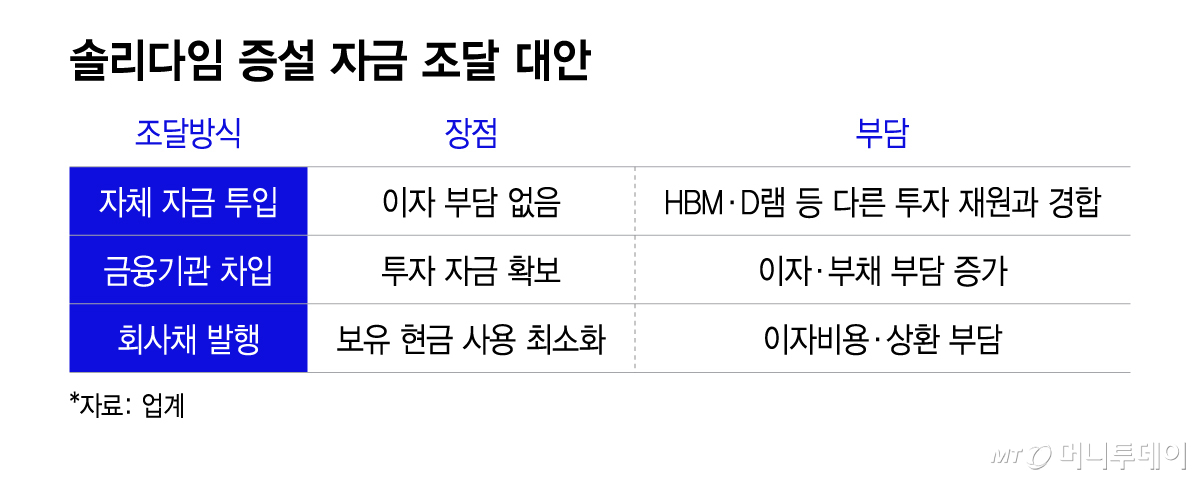
SK하이닉스는 상반기 말 기준 약 88조원의 현금성 자산을 보유하고 있다. 보유 자금은 많지만 HBM(고대역폭메모리)과 D램 경쟁력 강화를 위한 투자도 진행 중이다. 청주 M15X와 용인 반도체 클러스터, 첨단 패키징, 호남권 반도체 클러스터 등 중장기 투자 과제도 겹쳐 있다. 솔리다임의 생산능력 확충까지 고려하면 보유 현금을 어느 사업에 우선 배분할지가 중요해진다.
또 현금이 충분하다고 해서 모든 투자를 자체 자금으로 집행하는 것이 효율적인 것은 아니다. 솔리다임에 투입하는 자금만큼 다른 사업의 연구개발·시설투자나 주주환원에 활용할 여력이 줄어들 수 있어서다.
제3자 배정 유상증자도 대안이지만 기존 주주의 지분율이 낮아진다는 점에서 IPO 검토 당시 제기된 주주가치 훼손 논란이 재현될 수 있다. 금융기관 차입이나 회사채 발행은 보유 현금의 소진을 줄일 수 있지만 이자 지급과 원금 상환 부담이 따른다.
독자들의 PICK
지금 2,045명 읽는 중
전략적 투자자 유치나 생산시설 합작투자도 방식도 있다. 다만 수익 배분과 경영 참여, 공급 조건 등을 협의해야 한다. 2022년 인텔이 브룩필드와 미국 애리조나주 공장 2곳에 최대 300억달러를 공동 투자한 사례가 있다. 비용은 인텔이 51%, 브룩필드가 49% 부담하되 인텔이 운영권을 가지는 구조다.
어느 방식이 IPO보다 유리한지는 실제 조달 조건을 비교해야 판단할 수 있다. SK하이닉스는 "솔리다임의 생산능력 확충과 경쟁력 강화는 중요한 과제"라며 "투자 시기와 규모, 재원조달 방식 등을 검토할 것"이라고 설명했다.
中 YMTC 추격 중, 투자 시점 중요...인텔·소프트뱅크, 인수 자회사 상장
재원 확보 시점도 중요하다. 공장 건설부터 양산까지 시간이 걸리는 만큼 자금 조달이 늦어지면 향후 공급능력 확충에도 영향을 줄 수 있다. 조달 비용뿐 아니라 투자 지연으로 놓칠 사업 기회까지 고려해야 한다.
특히 중국 YMTC가 빠르게 추격 중이다. 옴디아는 솔리다임을 포함한 SK하이닉스의 연간 낸드 웨이퍼 생산량은 올해 279만장에서 내년 286만5000장으로 늘어날 것으로 전망했다. 같은 기간 YMTC는 201만장에서 249만6000장으로 증가한다. 전망대로라면 두 회사의 생산량 격차는 78만장에서 36만9000장으로 절반 이상 줄어든다.
솔리다임만 놓고 보면 웨이퍼 생산량은 2024년 93만장에서 올해 99만장으로 증가 폭이 제한적이다. 카운터포인트리서치에 따르면 YMTC는 올해 2분기 낸드 출하량 기준 약 17%의 점유율로 마이크론을 앞서며 삼성전자와 SK하이닉스에 이어 세계 3위에 올랐다.
솔리다임은 모회사 내부 사업을 분할해 설립한 '쪼개기' 기업과 출발점이 다르다. SK하이닉스가 2020년 약 90억달러를 투자해 인수를 결정한 인텔의 낸드·스토리지 사업을 기반으로 출범했다. 해외 인수기업도 상장 과정에서 지분 희석 등의 문제가 발생할 수 있지만 사업의 형성 과정과 자금 조달 조건을 살펴 경제적 효과를 판단할 필요가 있다.
외부에서 사들인 사업을 성장시킨 뒤 일부 지분을 시장에 공개하는 것은 글로벌 기업들이 활용해 온 자금 조달·투자 회수 방식이다. 인텔은 2017년 약 153억달러에 인수한 이스라엘 자율주행 기술기업 모빌아이를 2022년 나스닥에 다시 상장했다. 소프트뱅크그룹도 2016년 인수한 영국 반도체 설계기업 Arm을 2023년 나스닥에 상장했다. 구주매출을 통해 약 49억달러를 확보하면서도 지분 약 90.6%를 유지했다.
정치권은 기존 주주의 이익이 줄어들 수 있다며 솔리다임 상장 재검토를 요구했다. 하지만 공개된 논의는 중복상장과 이익 배분 문제에 집중됐고, 상장 중단 이후 필요한 자금을 어떤 조건으로 마련할지에 대한 대안 제시는 부족했다는 평가가 업계에서 나온다.
업계 관계자는 "향후 투자를 차질 없이 이어 나가려면 낸드 증설 시기와 차입 비율을 정밀하게 조율해야 한다"며 "자체 현금 창출력과 외부 차입을 적절히 섞는 치밀한 자금 운용 셈법이 필요한 시점"이라고 말했다.