

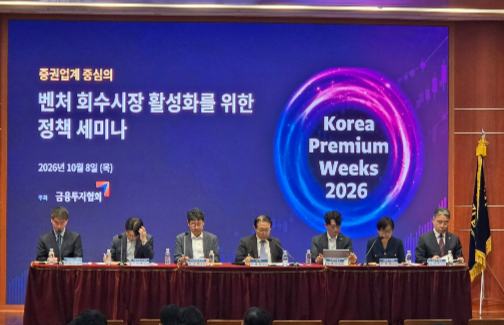
벤처, 혁신기업 투자가 활성화되기 위해서는 투자 회수 시장이 활성화되어야 한다는 주장이 나왔다. 투자를 통한 성장, 회수, 재투자로 이어지는 선순환이 중요한데 국내에서는 아직 회수 시장이 부진하다는 지적이다. 증권업계와 유관기관이 회수시장 활성화를 위해 2조원을 지원키로 한 데 대해 마중물 역할을 할 수 있을 것이란 기대다.
임병태 금융투자협회 팀장은 8일 금융투자협회 주최로 열린 벤처 회수 시장 활성화를 위한 정책 세미나에서 "투자, 성장 단계에서 회수, 재투자로 인한 신규로 투자로 돌아가는 선순환이 되어야 하는데, 회수 시장이 현재 발달하지 않아서 병목 현상이 일어나고 있다"며 이같이 말했다. 그는 "적절한 회수 시장 담보되지 않으면 투자자들의 장기적으로 투자가 묶이는 문제가 생긴다"며 "모험자본 공급 확대에 초점을 맞추고 있지만 전체적인 선순환을 위해 병목현상인 회수 시장에 관심을 두고 노력을 해야 한다"고 했다.
임 팀장은 "회수 시장의 대표적인 예가 IPO(기업공개), M&A(기업합병) 등이 있는데 우리나라는 IPO에 치중된 경향이 있다"고 지적했다. 지난해 말 기준으로 미국은 IPO 비중이 4%대, 유럽은 20%대인데 비해 우리나라는 30%대라고 설명했다. IPO의 경우 초기 투자 이후 회수까지는 오랜 시간이 필요해서 다양한 투자 회수 단계가 필요하다는 지적이다.
이에 따라 "세컨더리 시장 등 다양한 시장 활성화가 필요하다"고 주장했다. 그는 "증권업계가 신규 모험자본 투자에 더해서 회수 시장 역할을 강화해보자는 차원에서 지원 정책이 시작됐다"고 설명했다. 이에 따르면 증권업계는 향후 3년간 1조원을 회수시장 강화를 위해 지원하고 한국거래소를 비롯한 유관기관이 1조원을 세컨더리 투자키로 했다. 임 팀장은 "전체 규모에 비해 2조원이라는 규모가 크지는 않지만 마중물 역할로 의미가 있다"고 강조했다.
토론에 참여한 업계에서는 유연한 제도 도입과 규제 완화 등을 요구했다. 장명수 한국투자증권 기업금융운용부장은 "투자와 회수의 만기 미스매칭으로 유동성 리스크를 안고가야 하는 구조"라며 "이에 따라 안전한 자산 위주로 투자가 쏠려 있다"고 지적했다. 이어 "현장에서는 위험 부담때문에 지분 투자에 선뜻 나서기 어렵다"며 :실질적인 규제완화가 필요하다"고 지적했다. 대표적으로 벤처투자 시 NCR 등 규제를 완화하고 매수자와 매도자 사이의 가격 눈높이 차이를 해결하기 위한 표준적인 공정가치 가이드라인 도입 등을 예로 들었다.
이옥형 유진투자증권 신성장전략투자실장은 "BDC(기업성장집합투자기구)도 좋은 중간단계 회수통로가 될 수 있다"면서도 "이를 위해 동일기업 한도나 외부기업 기준 완화 등 유연한 적용이 필요하다"고 말했다. 고강녕 키움인베스트먼트 투자1본부장은 "코스닥 시장이 혁신 기업이 성장하는 기반이 되어야 한다"며 "기관 투자자들의 장기투자를 유도하는 방안이 필요하다"고 강조했다. 그는 "국내 연기금 등의 코스닥 투자 비중은 4% 수준"이라며 "연기금, 공제회 등 기관 자금이 장기적인 투자자 역할을 해야 한다"고 덧붙였다.