


NH투자증권은 현대차(284,000원 ▼8,500 -2.91%)에 대해 신사업 모멘텀 공백이 장기화되고 있어 목표주가를 기존 54만원에서 44만원으로 18.5% 하향 조정한다고 30일 밝혔다.
현대차의 3분기 매출액은 전년동기대비 3.4% 감소한 45조1102억원, 영업이익은 5.5% 증가한 2조6772억원을 기록했다. 글로벌 도매 판매가 줄었고 인센티브는 늘었다. 영업이익은 환율 효과 1조2830억원과 원가 비용 절감 6400억원 등이 반영됐다.
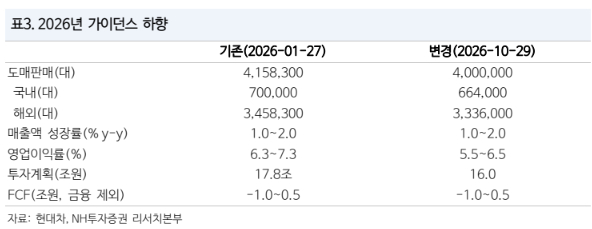
현대차는 올해 생산 차질에 따른 도매 판매 목표 축소에도 HEV 및 SUV 판매 비중 확대 등 믹스 개선으로 매출액 증가율 가이던스를 유지했다. 하지만 환율 급락과 생산 차질에 따른 고정비, 원자재 가격 상승 비용 증가를 반영해 영업이익률 가이던스는 기존 6.3~7.3%에서 5.5~6.5%로 내렸다.
하늘 현대차 연구원은 "4분기 환율이 현재 수준에 머물 경우 전년동기의 높은 평균환율(1450원) 대비 영업손익 부담이 클 전망"이라며 "기말환율 하락 폭 축소로 충당부채 환입 효과도 줄어 수익성은 전분기 대비 낮아질 것으로 예상된다"고 말했다.

