[추석 뒤 달라지는 주식투자] ④의무공개매수 연내 시행 기대…비율 '50%+1주 이상' 합의
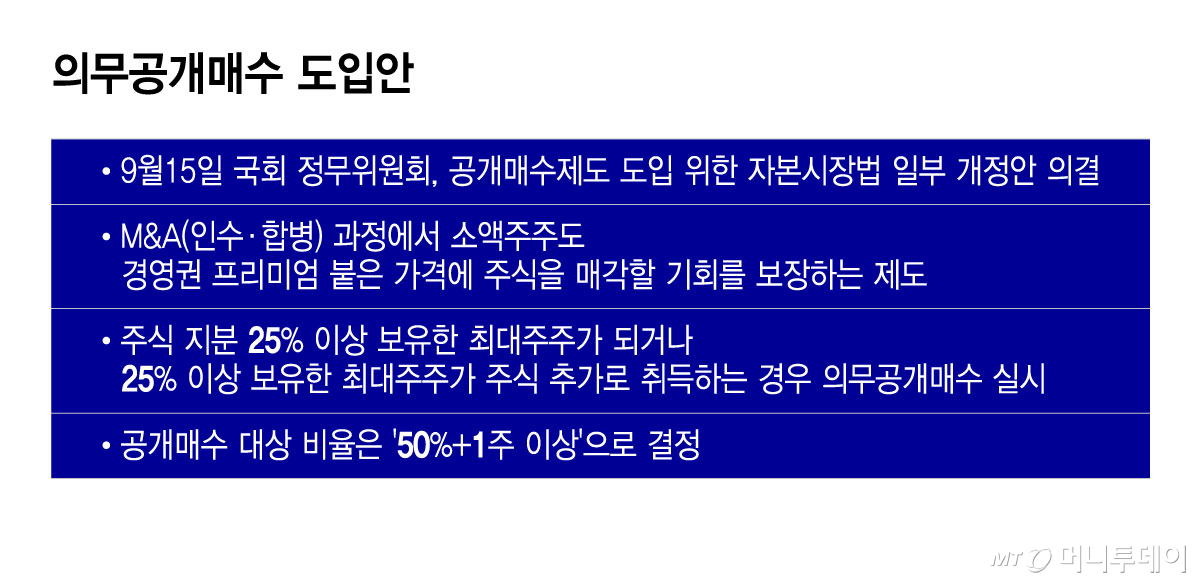
기업 M&A(인수·합병) 과정에서 소액주주도 경영권 프리미엄이 붙은 가격에 주식을 매각할 기회를 보장하는 의무공개매수 제도가 연내 시행될 전망이다. 소액주주 보호를 위한 대표적 방안 중 하나다. 핵심인 의무공개매수 비율은 시장의 부담 등을 감안해 '50%+1주 이상'으로 합의됐다.
25일 정치권에 따르면 국회 정무위원회 법안심사제1소위원회는 최근 공개매수제도 도입을 위한 자본시장법 일부 개정안을 의결했다. 개정안은 여야 합의를 거친 만큼 법제사법위원회와 본회의 의결을 거쳐 연내 시행할 가능성이 높다. 이 제도는 1997년 도입됐으나 외환위기 당시 M&A를 어렵게 한다는 이유로 1년 만에 폐지됐다. 폐지 이후 28년 만에 부활하는 셈이다.
의무공개매수는 상장회사의 지배권을 확보할 정도의 주식을 취득할 때 주식의 일정비율 이상을 의무적으로 공개매수하도록 한 제도다. 일반주주도 보유한 주식을 지배주주와 동일한 가격으로 매각할 권리를 갖는 것이 핵심이다. 기업 M&A시 대주주는 경영권 프리미엄이 반영된 높은 가격에 지분을 매각하지만 일반주주는 제값을 받지 못하는 상황이 반복됐다. 소액주주 피해 사례가 지적되면서 재도입이 필요하다는 주장에 힘이 실리며 2년 전부터 정치권 등에서 논의가 시작됐다.
개정안에 따르면 인수자가 피인수 기업의 주식을 매수해 지분 25% 이상을 보유한 최대주주가 되거나 25% 이상을 보유한 최대주주가 주식을 추가로 취득하는 경우 의무공개매수를 실시하도록 한다. 주식뿐 아니라 전환사채(CB) 권리를 행사하는 경우도 포함한다.
관건이던 공개매수 대상 비율은 '50%+1주 이상'으로 결정됐다. '50%+1주 이상'은 지분율 25%를 확보해 최대주주가 될 경우 나머지 25% 이상을 의무적으로 공개매수해야 한다는 의미다.
그동안 '50%+1주 이상', '잔여주식 전량' 등 공개매수 비율을 두고 의견이 엇갈렸으나 시장의 부담감을 감안해 절충안이 합의된 결과로 풀이된다. IB(투자은행) 업계에서는 이전보다 더 많은 인수자금을 마련해야 하기 때문에 M&A 시장이 위축될 수 있다고 우려했다. 재계에서도 M&A, 구조조정이 어려워져 경영위기 상황에 놓인 기업의 영속성을 저해할 수 있다는 입장이었다.
다만 반대 입장도 여전하다. 인수자가 피인수 기업의 잔여주식 전량(100%)을 사들여야 한다고 주장해왔던 경제개혁연대는 지난 16일 논평에서 "부분 공개매수제는 이재명 대통령이 공약한 의무공개매수제 취지에 전혀 부합하지 못한다"며 "주주평등대우 원칙이라는 긍정적 효과를 거두려면 잔여지분 전부에 대한 공개매수 의무제를 도입해야 한다"고 주장했다.
독자들의 PICK!
개정안은 의무공개매수를 이행하지 않은 경우 5년 이하의 징역 또는 2억원 이하의 벌금을 부과하도록 정했다. 기존 일반 공개매수 위반 벌칙(3년 이하 징역 또는 1억원 이하 벌금) 대비 형량을 높여 가중 처벌한다.
적용 예외 사유는 지분 50% 이상을 이미 보유하고 추가 매수하는 경우, 부실징후·회생절차 개시 기업 주식을 매수하는 경우다. 소수주주 권익 침해 가능성 등을 종합적으로 고려해 대통령령으로 추가 예외를 둘 수 있도록 했다.