

글로벌 시장금리 벤치마크(기준지표)인 미국 10년 만기 국채금리가 5%를 넘어선 가운데 국내 회사채 금리도 상승하며 기업들의 자금조달 비용이 커진 것으로 나타났다. 안전자산인 미 국채를 들고만 있어도 연 5% 수익이 나오면 주식 등 위험자산의 투자 매력이 떨어지고 회사채 발행에 나선 기업도 이자 상승 압력을 받게 된다.
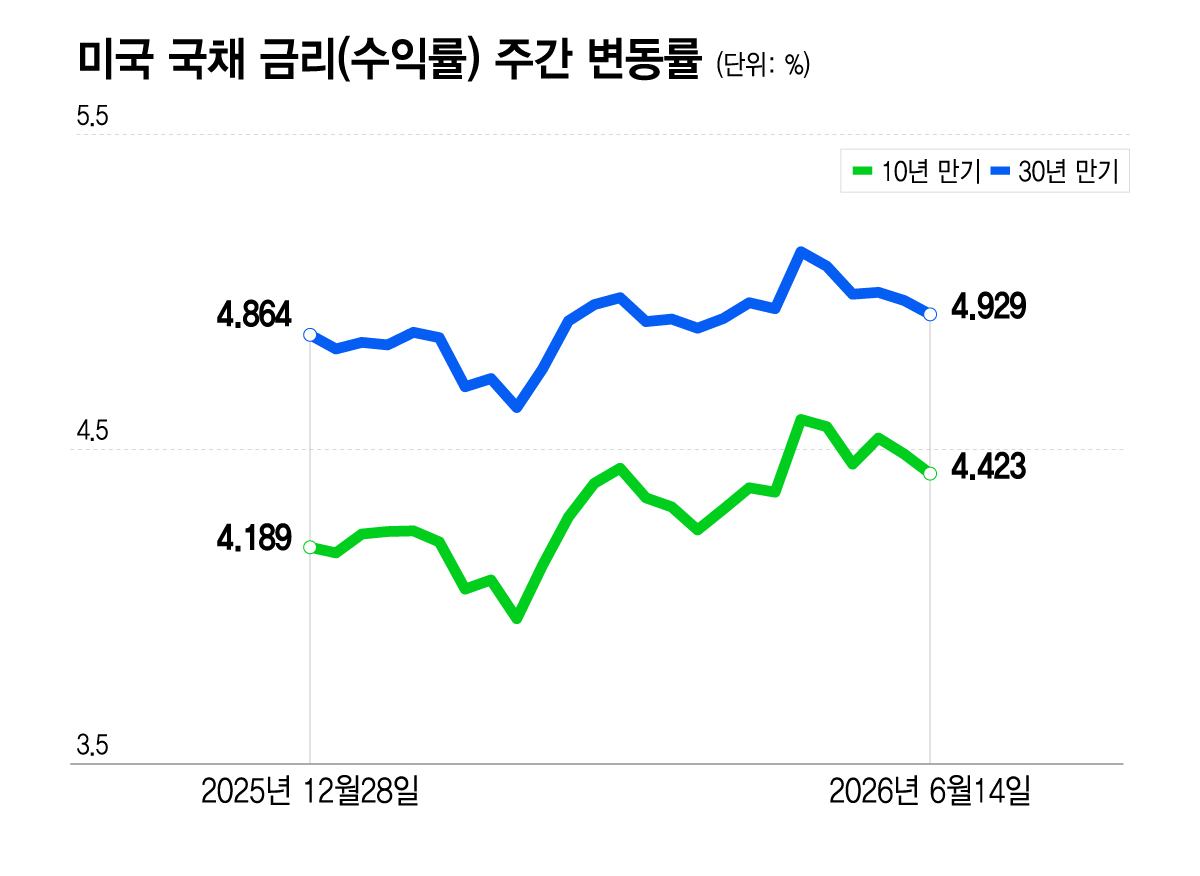
15일 금융투자업계에 따르면 미국 국채 10년물 금리는 14일(현지시간) 장중 5.014%까지 상승해 2023년 10월 이후 최고치를 기록했다.
미 10년물 국채금리가 5%를 넘어선 것은 2023년 10월 이후 처음이자 글로벌 금융위기 직전인 2007년 이후 두 번째다.
미국 10년 만기 국채금리는 올해 들어 80bp(1bp=0.01%포인트) 상승한 상태다. 이에 국내 채권 금리도 상승 압력을 받았다. 금융투자협회 채권정보센터에 따르면 전날 국내 3년 만기 AA- 등급 회사채 금리는 4.690%로 연초 대비 123.1bp(1bp=0.01%포인트) 상승했다. 3년 만기 BBB- 등급 회사채 금리는 10.493%로 연초 대비 119.0bp 상승했다. 국고채 3년물 금리는 4.025%로 109.0bp 오른 상태다.
미 국채 3년물 금리는 14일(현지시간) 4.74%로 미국 정부의 조달금리가 국내 우량 기업의 회사채 금리보다 높은 상태여서 국내 기업 금리도 상승 압력을 거듭 받을 가능성이 제기된다.
금리 상승세는 기업들이 설비투자 등 사업 확장 목적보다 차환에 집중하게 만들었다. 금융투자협회 채권정보센터에 따르면 올해 1월 1일부터 이달 15일까지 회사채 순발행액은 4조7256억원으로 지난해 같은 기간 26조367억원보다 81.9% 감소했다. 올해 회사채 발행의 대부분이 만기 도래 채권을 갚는 데 쓰였고 설비투자나 운영자금 등 새 자금 조달에는 거의 쓰이지 못했다. 금리 상승으로 신규 발행이 위축된 상황에서 만기 상환 규모가 더 늘면 기업들이 차환에 실패하는 '만기 절벽'이 올 가능성도 제기된다.
IB(투자은행)업계 관계자는 "국내 크레딧(회사채)시장의 수요가 뒷받침되더라도 글로벌 금리가 상승하는 여건에서는 국내 회사채도 상승 압력을 받을 것"이라며 "하위채를 중심으로 수요가 떨어지며 기업들이 자금 조달 측면에서 양극화를 겪을 수 있고, 회사채 발행 대신 은행 대출과 같이 다른 자금 조달 수단을 찾는 곳이 늘어날 것"이라고 했다.
미 연방준비제도는 15~16일(현지시간) 연방공개시장위원회(FOMC) 정례회의를 연다. 시장에선 국제유가 급등에 따른 물가 상승 우려가 연준의 기준금리 인상 가능성 확대로 이어지면서 채권금리에 상승 압력을 가할 것이라는 분석이 나온다. 시카고상품거래소 페드워치에 따르면 연방금리선물시장은 이달 기준금리가 0.25%포인트 인상될 확률이 90%를 넘어선 상태다.
독자들의 PICK!
업황 전망이 긍정적인 기업은 회사채 수요가 뒷받침될 수 있지만 업황이나 현금 창출력에서 부정적 평가를 받는 기업은 자금 조달이 보다 어려운 양극화 가능성도 제기된다. 대신증권은 지난 1일 1500억원 규모 회사채 수요예측에서 모집액의 10배가 넘는 1조5900억원 규모의 주문을 받았다. 증권업황에 대한 기대감에 따라 증권사들의 회사채 발행 여건이 상대적으로 우호적으로 형성된 것으로 풀이된다. 반면 건자재기업 동화기업은 지난 5월 400억원 규모 수요예측에서 주문을 한 건도 받지 못해 전량 미매각을 냈다.
차주희 신한투자증권 연구원은 "올해 금리 상승 등으로 크레딧 시장 전반적 투심이 약화되며 개별 산업의 실적 개선 흐름이 신용 스프레드(금리격차)에 반영되지 않고 있는 모습"이라며 "올해 하위등급에서 다수의 신용 이벤트가 발생하고 금리 상방 리스크 또한 잔존한 상황이어서 연말까지 큰 폭의 신용 스프레드 축소는 기대하기 어려워 보인다"고 했다.