

검색
유안타증권
4,410
40 (-0.9%)
-
'불장' 주춤하자 줄어든 거래대금… 증권사 실적 '먹구름'
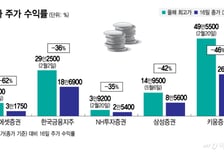
증권사들이 상반기 증시 호황에 역대급 실적을 기록했으나 하반기 거래대금 둔화 등으로 실적 부진이 불가피하다는 평가가 우세하다. 이미 주요 증권사들의 주가는 하락세를 보이고 있고 증권가에서도 목표주가를 하향 조정하고 있다. 다만 거래대금 감소에도 지난해와 비교하면 이미 2배 높은 수준이고 단순 중개(브로커리지)에서 벗어난 WM(자산관리)·퇴직연금·디지털자산 사업 등 질적 변화에 더해 주주환원 움직임도 나타나고 있어 재평가가 가능하다는 분석도 나온다. 16일 한국거래소 등에 따르면 주요 증권사 주가는 올해 최고가 대비 60% 이상 떨어지는 등 하락세를 나타내고 있다. 이날 미래에셋증권 종가는 3만1750원으로 올해 최고가 8만3800원(5월6일) 대비 62% 하락했다. 마찬가지로 키움증권은 46%, 삼성증권은 42%, 한국금융지주는 36%, NH투자증권은 35% 각각 내렸다. 이달 증권사 분석 리포트를 낸 유안타증권은 목표주가를 줄하향했다. 키움증권 목표주가는 기존 대비 약 14%, 한국금융지주는 6%, NH투자증권·미래에셋증권은 18%, 삼성증권은 14% 각각 하향 조정했다.
-
증권사 '반짝 실적잔치 후 하락' 우려…"WM·디지털자산 재평가 열쇠"
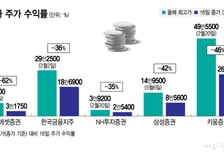
증권사들이 상반기 증시 호황에 역대급 실적을 기록했으나 하반기 거래대금 둔화 등으로 실적 부진이 불가피하다는 평가가 우세하다. 이미 주요 증권사들의 주가는 하락세를 보이고 있고 증권가에서도 목표주가를 하향 조정하고 있다. 다만 거래대금 감소에도 지난해와 비교하면 이미 2배 높은 수준이고 단순 중개(브로커리지)에서 벗어난 WM(자산관리)·퇴직연금·디지털자산 사업 등 질적 변화에 더해 주주환원 움직임도 나타나고 있어 재평가가 가능하다는 분석도 나온다. 16일 한국거래소 등에 따르면 주요 증권사 주가는 올해 최고가 대비 60% 이상 떨어지는 등 하락세를 나타내고 있다. 이날 미래에셋증권 종가는 3만1750원으로 올해 최고가 8만3800원(5월6일) 대비 62% 하락했다. 마찬가지로 키움증권은 46%, 삼성증권은 42%, 한국금융지주는 36%, NH투자증권은 35% 각각 내렸다. 이달 증권사 분석 리포트를 낸 유안타증권은 목표주가를 줄하향했다. 키움증권 목표주가는 기존 대비 약 14%, 한국금융지주는 6%, NH투자증권·미래에셋증권은 18%, 삼성증권은 14% 각각 하향 조정했다.
-
키움증권, 증시 부진에 3분기 순익 기대치 밑돌듯…목표가↓-유안타

유안타증권이 10일 키움증권에 대해 투자의견 매수를 유지하되 목표주가는 기존 55만원에서 47만원으로 내렸다. 하반기 증시 부진으로 거래대금이 감소하면서 3분기 실적이 시장 기대치를 밑돌 것으로 분석된다. 우도형 유안타증권 연구원은 "키움증권 3분기 지배주주순이익은 3082억원으로 컨센서스(평균 증권사 추정치)를 26% 하회할 것으로 예상된다"며 "이는 거래대금 감소로 인한 브로커리지 손익, 증시 부진에 따른 트레이딩 손익 감소에 기인한다"고 설명했다. 이어 "목표주가 하향은 일평균 거래대금 전망 하향 조정 때문"이라며 "코스닥 시장 부진과 개인투자자 회전율 하락은 점진적으로 개선될 것으로 판단해 투자의견 매수를 유지한다"고 말했다. 위탁매매 수수료는 전분기 대비 40% 줄어들 것으로 예상된다. 코스닥 시장 부진으로 거래대금 시장점유율이 지속적으로 하락하고 있다. 브로커리지 이자수익 역시 신용공여, 고객예탁금 잔고 감소로 전분기보다 약 8% 줄어들 것으로 보인다. 트레이딩·상품손익은 전분기 대비 큰 폭으로 감소할 것으로 예측된다.
-
삼성증권, 실적 추정치 조정에 목표가 하향…유안타증권

유안타증권이 삼성증권에 대해 코스피장세 수혜주라면서도 최근 증시 거래대금 감소 등을 반영했다며 목표주가를 15만5000원으로 13. 9% 하향했다. 투자의견은 '매수'를 유지했다. 10일 우도형 유안타증권 연구원은 "목표주가 하향은 일평균 거래대금 감소에 따른 실적 추정치 하향 조정에 기인한다"고 했다. 우 연구원은 "목표주가는 12개월 선행 BPS(주당순자산가치) 10만9766원에 PBR(주가순자산비율) 1. 42배를 적용해 산출했다"며 "향후 3개년 평균 ROE(자기자본이익률) 17. 7%, COE(자기자본비용) 13. 8%를 가정했다"고 했다. 이어 "삼성증권의 올해 3분기 지배주주순이익은 3236억원으로 시장 전망치를 24. 0% 하회할 것으로 예상된다"며 "최근 증시 부진으로 거래대금이 감소한 데다 금리 상승으로 채권평가손실이 발생한 영향"이라고 했다. 배당 전망에 대해서는 "중장기적으로 배당성향 50% 달성을 목표로 하고 있으며 올해 예상되는 배당성향은 39%"라고 했다. 그러면서 "2분기 말 기준 자기자본은 8조1000억원인데 발행어음과 IMA(종합투자계좌)를 고려해 자기자본을 8조원 이상으로 관리한다고 가정해도 연말 6000억원 수준의 배당은 무리 없이 진행할 수 있을 전망"이라고 했다.
-
7000피 아슬아슬한데 "1만2000 간다"…외국인 돌아온 코스피, 복병은
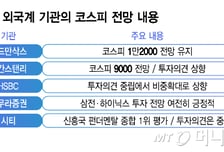
━폭락 보고도 '1만2000피' 외국계는 파격 전망…이미 반등 시그널 떴다?━ 글로벌 정세 불안에도 오픈AI의 차세대 인공지능(AI) 'GPT-6 아스트라(Astra)가 공개되면서 국내 주도업종인 반도체의 슈퍼사이클(초호황기)과 투자심리가 재확인되고 있다. 9월 들어 코스피 우상향 분위기가 감지되는 가운데 글로벌 기관들의 코스피 전망도 여전히 긍정적이다. 조심스러운 국내 증권사들보다 더 적극적인 의견을 내놓고 있어 코스피가 실제 반등을 이뤄낼 수 있을지 관심이 쏠린다. ◆ 외국계 기관, 코스피 9000~1만2000…투자의견도 '비중확대' 다수 8일 금융투자업계에 따르면 지난 7일 티모시 모 골드만삭스 아시아·태평양 수석 주식전략가는 블룸버그통신과의 인터뷰를 통해 기존 코스피 목표치인 지수 1만2000 전망을 고수한다고 밝혔다. 골드만삭스가 코스피 전망치를 기존 9000에서 1만2000으로 올린 건 지난 6월 3일로 당시는 코스피 지수가 8000을 넘어 9000을 향해가고 있을 때다. 모 전략가의 이번 인터뷰 내용은 7월 단일종목 레버리지 ETF(상장지수펀드) 출시에 따른 극심한 국내 시장 변동성과 8월 순환매(매수세 순차적 이동) 장세를 겪고 나서도 유지되는 낙관적인 전망이어서 주목된다.
-
'파란불 계좌' 못 버티고 팔면 후회?..."이달 8천피 찍고 연말엔 1만피"
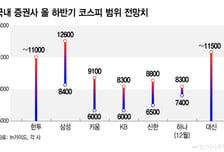
국내 증권사들이 이번 달 코스피가 8000을 회복하고 연말에는 1만까지 오를 수 있다는 낙관론을 내놨다. 특히 AI 반도체 수요와 이에 따른 이익 안정성이 부각되며 미국 금리, 중간선거 변수 등에도 반도체 주도주가 상승할 것이란 전망이다. 8일 금융투자업계에 따르면 KB·신한·하나·유안타 등 국내 증권사들은 이달 코스피 상단을 8000 이상으로 제시하며 박스권 유지보다는 반등에 힘을 실었다. KB증권은 지난달 31일 보고서에서 "재정 우려와 고금리는 분명 해결되기 어려운 문제지만 당장의 시장을 비관적으로만 볼 필요는 없다"며 "9월에는 언제든지 주식 비중을 올릴 마음의 준비도 필요하다"고 진단했다. 이달 코스피 상단을 8000으로 제시한 신한투자증권은 삼성전자, SK하이닉스의 주주환원이 코스피 지수를 지지할 것이라고 전망했다. 노동길 신한투자증권 연구원은 9월 국내 주식시장 전략 리포트에서 "삼성전자와 SK하이닉스의 지난달 24일부터 28일까지 자사주 취득액 8조500억원은 외국인의 코스피 순매도와 맞먹는다"며 "변동성과 레버리지 ETF(상장지수펀드) 부담이 낮아지면 확정 매수가 외국인 공백을 메우며 하단을 만든다"고 분석했다.
-
워시 매파적 발언에 깜짝…코스피도 증권주도 미끌
미국의 기준금리 인상 우려가 커지자 증권주들이 일제히 하락하고 있다. 31일 오전 9시15분 현재 미래에셋증권은 전 거래일 대비 1450원(4. 01%) 내린 3만4700원에 거래되고 있다. SK증권(-3. 69%), 신영증권(-3. 03%), 키움증권(-2. 69%), 유안타증권(-2. 63%), NH투자증권(-2. 44%), 부국증권(-2. 16%), 삼성증권(-2. 15%), 유진투자증권(-1. 82%), 한국금융지주(-1. 78%)도 동반 하락 중이다. 이 시간 현재 코스피 지수는 전 거래일 대비 169. 97포인트(2. 5%) 내린 6618. 91을 나타내고 있다. 지난 28일(현지시간) 잭슨홀 미팅에서 케빈 워시 미국 연방준비제도(Fed·연준) 의장이 매파적인 발언을 내놓으면서 미국 증시가 하락하자 국내 주식 투자심리도 영향을 받은 것으로 보인다. 통상 기준금리가 상승하면 주식 등 위험자산 투자심리가 악화한다. 워시 의장은 잭슨홀 기조연설에서 "올해 여름 개인소비지출(PCE) 지수와 소비자물가지수(PCI) 수치는 예상보다 좋았지만, 근본적인 (인플레이션) 추세가 의미 있게 개선됐다고는 볼 수 없다"고 말했다.
-
"꽝 없이 삼전·닉스·ETF 지급" 유안타證 신규·휴면고객 조준
유안타증권이 오는 11월30일까지 신규·휴면 고객에게 100% 당첨혜택을 제공하는 'K-반도체 주식뽑기' 이벤트를 진행한다고 28일 밝혔다. 증정 종목은 △SK하이닉스(20명) △삼성전자(200명) △SOL AI반도체 TOP2 플러스 상장지수펀드(ETF)다. 지급시점은 당첨주간 포함 1개월 이내다. 휴면 기준은 '올해 국내주식 거래가 없는 고객'이다. 뽑기에 참여한 신규·휴면 고객에게는 국내주식 거래에 사용할 수 있는 1만원 주식쿠폰도 즉시 지급한다고 유안타증권은 설명했다.
-
"땡큐 닉스" SK증권 주가급등…'40조 자사주 취득' 맡는다

SK증권이 20일 장 초반 급등을 빚고 있다. SK하이닉스의 자기주식(자사주) 취득 중개를 맡은 영향으로 풀이된다. 이날 오전 9시8분 한국거래소에서 SK증권은 전 거래일 대비 250원(11. 55%) 오른 2415원에 거래됐다. 장중 고가는 2535원이다. 같은 시각 SK증권우는 950원(23. 46%) 오른 5000원에 거래됐다. SK증권 우선주는 전일 기준 시가총액이 82억원에 그쳐 주가 변동성이 높은 종목으로 취급된다. SK하이닉스는 전일 정규장 종료 후 공시로 올 11월19일까지 보통주 2407만주(18일 종가 기준 40조원 규모)를 장내매수로 취득한다고 밝히며 SK증권을 위탁 투자중개업자로 지목했다. 장중 SK증권의 주가 상승률은 여타 증권사를 큰 폭으로 상회하고 있다. 이 시각 보통주 기준 상상인증권은 7%대, 한화투자증권은 6%대, 교보증권은 3%대, 현대차증권·신영증권·미래에셋증권·삼성증권·다올투자증권·유진투자증권·유안타증권은 2%대 강세를 보인다.
-
코스피 급락에 증권주 냉탕…미래에셋증권 7% 하락

국내 증권업종이 19일 장 초반 낙폭을 넓히고 있다. 코스피 지수가 급락 출발한 여파로 투자심리가 약화했다. 이날 오전 9시21분 한국거래소에서 코스피 증권업종지수는 전 거래일 316. 20포인트(5. 96%) 내린 4989. 69로 산출됐다. 미래에셋증권은 전일 대비 2550원(7. 02%) 내린 3만3800원, 키움증권은 1만9500원(6. 88%) 내린 26만4000원에 거래됐다. NH투자증권·삼성증권·상상인증권은 5%대, SK증권·대신증권·교보증권은 4%대, 신영증권·DB증권·한화투자증권·현대차증권·한양증권은 3%대 하락률을 기록 중이다. 유진투자증권·다올투자증권·부국증권·유안타증권은 2%대 약세를 보인다. 코스피 지수는 전일 대비 341. 06포인트(4. 96%) 내린 6528. 77로 출발, 낙폭을 넓혀 이 시각 442. 19포인트(6. 44%) 내린 6427. 64를 기록했다.
-
증시 호황, 중형 증권사까지 온기…대형사와 실적격차는 '울상'

대형 증권사만의 잔치인 줄 알았던 증시 호황이 중형 증권사의 호실적으로도 이어졌다. 유안타증권은 상반기 당기순이익이 전년 동기 대비 300% 큰폭으로 증가했고 DB증권은 별도기준 자기자본이 사상 처음 1조원을 돌파했다. 다만 종합금융투자사업자(종투사) 라이선스를 보유한 대형 증권사와의 실적 격차는 좁히지 못하고 있다. 17일 금융투자업계에 따르면 중형 증권사 순이익이 전년대비 큰 폭으로 증가하며 호실적을 냈다. 유안타증권은 상반기 연결기준 당기순이익이 1298억원으로 전년 대비 300% 가까이 증가했다. 같은 기간 SK증권 순이익은 267% 늘어난 569억원, 유진투자증권은 200% 증가한 1202억원을 기록했다. DB증권은 상반기 실적 개선을 바탕으로 사상 처음으로 자기자본 1조원을 돌파했다. 별도기준 자기자본은 1조1567억원이다. 당기순이익은 708억원으로 49% 늘었다. 자기자본 2조원대 중형사도 약진했다. 교보증권은 당기순이익 1585억원으로 지난해보다 49% 증가했다. 최근 1조원대 유상증자로 2조원대 자기자본을 확충한 우리투자증권의 순이익은 47% 늘어난 250억원을 기록했다.
-
유안타증권, 상반기 순익 1298억…전년동기比 300%↑
유안타증권은 14일 상반기 연결 당기순이익이 1298억원으로 전년동기대비 298% 증가했다고 밝혔다. 영업이익은 1593억원으로 같은 기간 301% 늘었다. 영업부문별로는 위탁영업과 금융상품에서 반기 기준 최고 실적을 냈다. 구체적으로 위탁영업은 전년동기대비 266% 증가했다. 상반기 시장 거래대금 증가와 우호적인 증시 환경 등이 리테일, 홀세일 사업부문 이익으로 연결됐다. 금융상품 부문 손익은 전년동기대비 232% 증가했다. 주식형 펀드를 중심으로 전체 펀드 판매 실적이 97% 늘었고, MMW(머니마켓랩)형 CMA(종합자산관리계좌)를 제외한 주요 랩 상품 잔액이 3조원을 넘어섰다. IB(기업금융) 부문은 인수영업 부문이 전년동기대비 흑자 전환했다. 중소형 인수금융을 등 상반기 5건 이상의 딜을 마무리했다. DCM(채권자본시장)에서도 성과가 났다. 다만 자산운용 부문은 역성장했다.
머니투데이 종목정보 서비스는 정보를 제공하기 위한 것이며, 투자권유 또는 주식거래를 목적으로 하지 않습니다.
본 사이트에 게재되는 증시 정보는 오류 및 지연이 있을 수 있으며 그 이용에 따르는 책임은 이용자에게 있습니다. 또한 이용자는 제공 정보를 제3자에게 배포하거나 재활용할 수 없습니다.