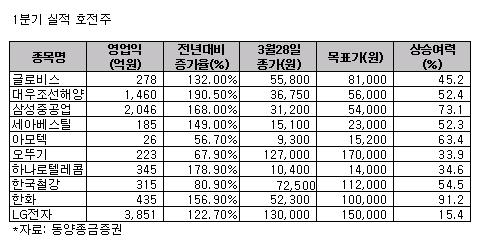
동양종금증권은 올해 1/4분기 실적호전주로 조선주와 제품 가격 인상 및 환율 수혜주에 관심을 나타냈다.
대우조선해양(47,800원 ▼550 -1.14%)과삼성중공업(16,640원 ▲150 +0.91%)이 각각 영업이익 1460억원, 2046억원을 달성해 전년대비 각각 191%, 168%씩 대폭 증가할 것으로 내다봤다.
제품 가격 인상에 따른 이익 증가 예상 기업은세아베스틸(29,750원 ▼1,350 -4.34%)과한국철강(27,400원 ▲50 +0.18%),오뚜기(296,500원 ▼4,000 -1.33%)로 각각 149%, 81%, 68%의 증가가 예상된다.
환율 수혜주로는글로비스(202,000원 ▲1,500 +0.75%)(132% 증가),LG전자(136,800원 ▼4,300 -3.05%)(123%),아모텍(13,960원 ▼430 -2.99%)(57%)을 꼽았다.
하나로텔레콤과한화(75,600원 ▼3,200 -4.06%)도 150% 이상 영업이익 증가가 예상된다.
이중 동양종금증권 목표가 대비 50%이상의 상승여력이 있는 종목은 한화, 삼성중공업, 아모텍, 대우조선해양, 한국철강, 세아베스틸 등이다.